Alstom e i clienti che consumano i propri fornitori
Lunedì 2 novembre Alstom, il gruppo francese che costruisce treni e sistemi di segnalamento ferroviario, ha perso in Borsa il 28% in una sola seduta. Il titolo ha chiuso a 11,28 euro e da gennaio ha lasciato sul terreno più della metà del suo valore. La società ha tagliato per la seconda volta in sette mesi le previsioni sull'esercizio in corso: il margine operativo rettificato atteso scende da circa il 6,5% a circa l'1%, mentre il flusso di cassa libero, che doveva essere positivo, diventerà negativo per 1,5 miliardi di euro. Il primo taglio era arrivato ad aprile, poco dopo l'insediamento del nuovo amministratore delegato Martin Sion e già allora il titolo aveva perso il 30%.
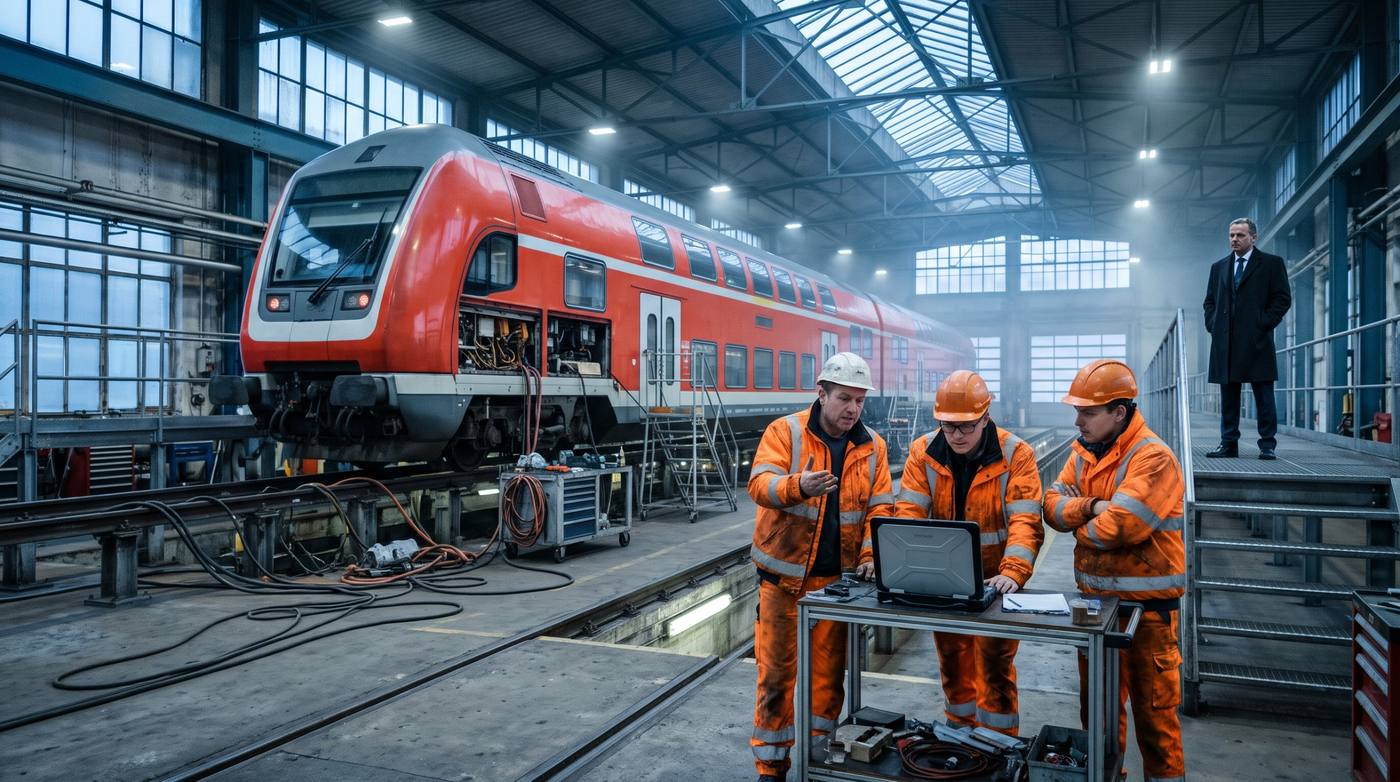
L'origine del problema è il Coradia Max, la piattaforma di treni regionali che Alstom fornisce a diversi Länder tedeschi. Durante il collaudo una squadra di esperti mandata da Sion ha trovato difetti di progettazione su unità in parte già prodotte, per cui l'azienda ha dovuto fermare l'intero programma e intervenire sulle carrozze già costruite. I ritardi si propagano quindi agli altri contratti tedeschi e siccome Alstom incassa i pagamenti al raggiungimento di ogni traguardo contrattuale, ogni consegna che scivola oltre la fine dell'anno diventa cassa che non entra, mentre gli analisti di Kepler Cheuvreux stimano un onere straordinario vicino al miliardo. Per non perdere il rating investment grade, cioè il giudizio che classifica un debitore come affidabile, il gruppo vuole ridurre il debito di 2 miliardi vendendo attività. Deutsche Bank ipotizza anche un aumento di capitale da 1,5 miliardi, anche se per ora è solo una stima della banca.
Si potrebbe archiviare tutto come un incidente di esecuzione, ma il Financial Times ricorda un dato che rende questa spiegazione difficile da sostenere, poiché secondo LSEG, la società del London Stock Exchange che raccoglie le stime degli analisti, Alstom ha mancato le previsioni ogni anno dal 2018. La spiegazione di rito chiama in causa l'acquisizione della divisione ferroviaria del gruppo canadese Bombardier nel 2021, che ha portato in casa una serie di contratti scritti male e in effetti nel 2023 e 2024 Alstom era già passata da una crisi simile, con previsioni tagliate, cessioni e un aumento di capitale. Tuttavia otto anni di mancati obiettivi sono troppi per un'eredità sola, soprattutto perché nel frattempo gli ordini continuano a crescere. Nel semestre chiuso a settembre Alstom ha raccolto commesse per 11 miliardi, il 5% in più dell'anno prima e conferma che quest'anno ne acquisirà più di quanti ne fatturi. Abbiamo quindi un'azienda che perde denaro su quello che consegna e intanto continua a vincere gare.
Il meccanismo ha un nome dal 1971, quando tre fisici della compagnia petrolifera Atlantic Richfield pubblicarono uno studio sulle aste per le concessioni nel Golfo del Messico. Ci lavoravano dai primi anni Sessanta, cioè da quando la loro società si era accorta di aver vinto quasi tutte le aree su cui aveva offerto e di guadagnarci meno del previsto. Al fenomeno diedero il nome di maledizione del vincitore. Quando molti concorrenti stimano lo stesso valore incerto, vince chi ha sbagliato di più nella direzione ottimistica. In una gara a prezzo fisso per un treno ancora da progettare, l'aggiudicatario tende a essere il concorrente che ha sottovalutato di più i costi, per cui più un'azienda è brava a vincere, più il suo portafoglio ordini si riempie degli errori di stima peggiori del settore e per Alstom otto anni di previsioni mancate sono la firma statistica di questo processo. Conta anche chi ha trovato i difetti del Coradia Max, ovvero una squadra arrivata con il nuovo vertice. I difetti c'erano anche prima, però chi aveva firmato quei contratti era stato premiato nel momento della firma e non aveva alcun interesse a cercarli.
Resta da capire perché il settore ferroviario si presti tanto a questa dinamica e il Financial Times lo spiega con i rapporti di forza, perché anche se la domanda di treni cresce i clienti sono operatori grandi e spesso pubblici che impongono specifiche su misura e calendari di consegna che sembrano seguire le elezioni più che la produzione. A questo si aggiunge una rete europea costruita a strati, tanto che per andare da Parigi ad Amsterdam un treno deve portare a bordo sette diversi sistemi di segnalamento e ogni commessa diventa quindi un prodotto quasi unico da omologare paese per paese con il rischio di sviluppo che ricade su chi ha firmato il prezzo. La conclusione dell'articolo del Financial Times è che i costruttori dovrebbero imparare a rinunciare alle gare senza margine, mentre ogni crisi li rende ancora più deboli al tavolo delle trattative.
C'è però un passaggio ulteriore che l'articolo sfiora senza svilupparlo, cioè che un treno resta in servizio per trent'anni e chi lo compra ha bisogno di credere che il fornitore esisterà ancora quando servirà la manutenzione. Il rating e il portafoglio ordini funzionano perciò come prova di sopravvivenza, cosicché un costruttore indebolito non può permettersi di rinunciare alle commesse proprio quando avrebbe più ragioni per farlo ma deve continuare a comprarle, pagandole con margini sempre più bassi. In altre parole la debolezza invece di produrre disciplina produce altri contratti sbagliati.
Che il problema stia nella struttura del contratto più che nel settore lo dimostra Airbus, che nell'aviazione civile non soffre di nulla di simile perché i rapporti di forza sono rovesciati: due costruttori dal lato dell'offerta e centinaia di compagnie aeree e società di leasing dal lato della domanda. L'A320 si compra a catalogo e viene certificato una volta per tipo, mentre il cliente sceglie al massimo la configurazione della cabina. Quando invece in passato Airbus ha accettato le condizioni con cui lavora Alstom si è ammalata nello stesso modo. È successo nel 2003, quando sette paesi della NATO ordinarono l'aereo da trasporto militare A400M con un contratto a prezzo fisso, insolito per un programma della difesa, che Airbus firmò per entrare in quel mercato. Il programma si arenò sui motori, affidati per ragioni politiche a un consorzio europeo invece che al fornitore canadese preferito dall'azienda, oltre che su scadenze troppo strette. Nel 2010 i governi intervennero con 3,5 miliardi e nel 2018 gli oneri registrati sul programma avevano raggiunto 7,2 miliardi. Tom Enders, allora amministratore delegato di Airbus, parlò di un peccato originale commesso quattordici anni prima. In questo caso si trattava della stessa azienda e degli stessi ingegneri, che guadagnavano sugli aerei civili e perdevano sul militare, quindi a cambiare era soltanto il contratto.
Gli autobus mostrano invece dove porta l'altra metà del meccanismo. Van Hool era un costruttore belga a conduzione familiare fondato nel 1947, che nel 2024 perse una grossa commessa di autobus elettrici di De Lijn, l'azienda dei trasporti pubblici fiamminga, a favore della cinese BYD, più economica del 20% rispetto ai concorrenti europei. Van Hool dichiarò fallimento l'8 aprile 2024 e secondo un'analisi dell'Egmont Institute, centro studi di relazioni internazionali di Bruxelles, a gara chiusa si scoprì che BYD era ultima tra i sei candidati per garanzie post vendita e sostenibilità. Il gruppo olandese VDL ha poi rilevato parte di Van Hool e quest'anno dichiara che in alcuni stabilimenti manca il lavoro a causa degli autobus più economici importati. Gli autobus si vendono a catalogo, quindi non soffrono della maledizione del vincitore sui contratti di sviluppo, ma la dinamica dell'acquirente è la stessa, perché ogni operatore ottimizza la propria gara come se il numero dei fornitori in concorrenza fosse garantito per sempre. Quella concorrenza è una risorsa che tutti usano e che nessuno paga per mantenere.
Nei treni la riduzione è già cominciata. Bombardier è stata assorbita da Alstom, mentre al tavolo restano la tedesca Siemens Mobility, la spagnola CAF e la svizzera Stadler. Nel 2019 la Commissione europea bloccò la fusione tra Siemens e Alstom per proteggere i clienti da un fornitore troppo grande e intanto il modo in cui quegli stessi clienti comprano treni lavora nella direzione opposta indebolendo i fornitori uno per uno. Se l'A400M è un precedente attendibile, la crisi di Alstom difficilmente si chiuderà in un trimestre e più probabilmente finirà in una lunga rinegoziazione con i committenti tedeschi in cui il conto verrà ridistribuito tra il costruttore e gli enti pubblici, perché nessuno dei due può permettersi che l'altro fallisca.
La lezione è soprattutto su cosa evitare e vale per entrambi i lati del tavolo. Un costruttore non dovrebbe firmare un prezzo fisso su una piattaforma che non ha ancora superato l'omologazione, né premiare i propri dirigenti sul valore degli ordini acquisiti anziché sul margine con cui vengono consegnati. Un committente pubblico non dovrebbe scegliere solo in base al prezzo, perché alla gara successiva rischia di trovarsi con un concorrente in meno. Gli operatori tedeschi che oggi incasseranno le penali da Alstom dovrebbero chiedersi chi risponderà ai loro bandi fra dieci anni.