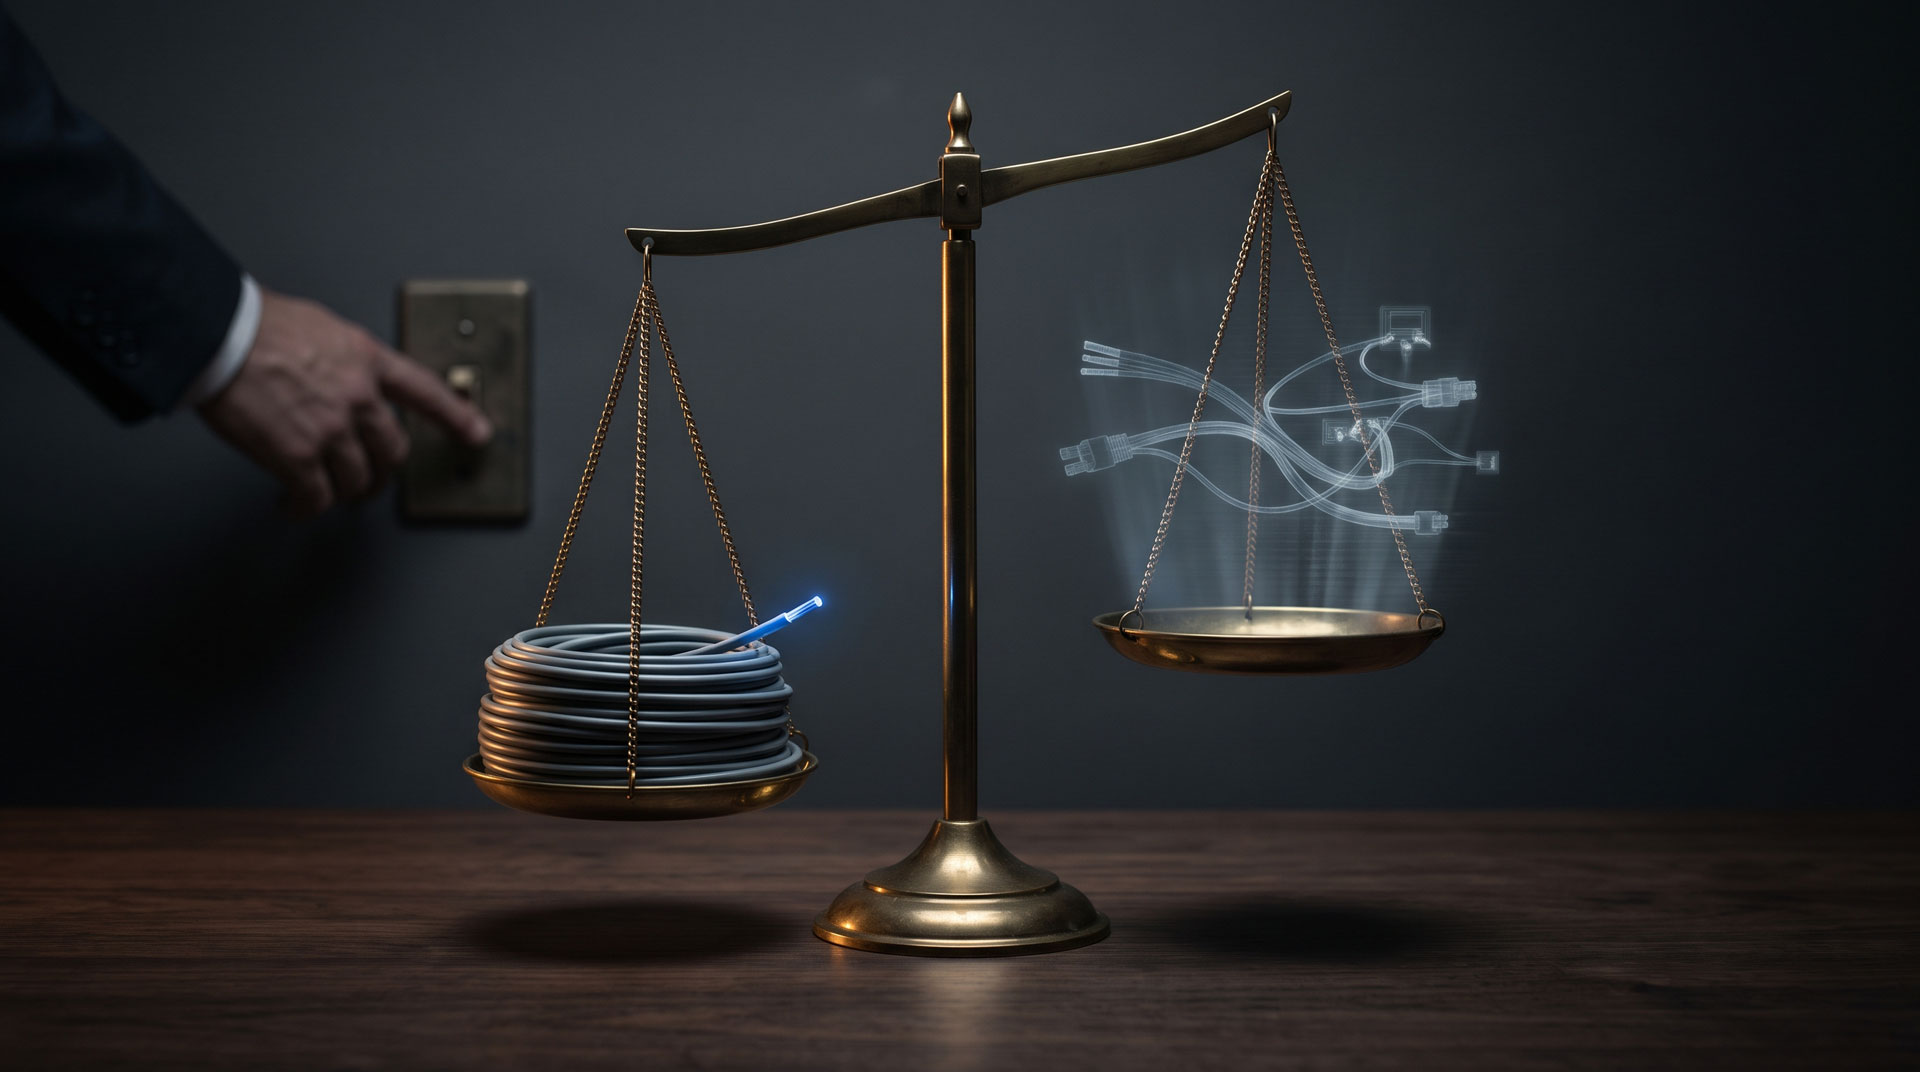
Chi controlla lo scenario alternativo controlla la decisione
Stamattina il Financial Times ha scritto che Virgin Media O2 è vicina a un accordo per vendere banda larga sulla rete di Openreach, cioè di BT, nelle zone che la sua rete non copre. Nella stessa indiscrezione c'è un dettaglio che conta di più, ovvero che la società sospenderebbe l'aggiornamento alla fibra della propria rete via cavo per tagliare i costi. Nessuna delle due aziende ha confermato e i termini non si conoscono, per cui quella che segue è una lettura e non una certezza.
La tempistica però non mi sembra casuale visto che a febbraio Nexfibre, la joint venture tra Liberty Global, Telefónica e InfraVia, ha concordato l'acquisto di Netomnia per 2 miliardi di sterline. A ottobre la CMA ha concluso in via provvisoria che l'operazione riduce la concorrenza, mentre i proprietari hanno scelto di non proporre rimedi e di contestare l'impianto stesso del ragionamento. Il verdetto finale è atteso entro il 15 dicembre.
Una parte di quel ragionamento poggia su un futuro ipotetico. Se VMO2 portasse tutta la rete via cavo in fibra, la sua sovrapposizione con Netomnia salirebbe da circa il 26% a circa l'82%, tanto che il regolatore ha scritto che quel programma eroderebbe gran parte del vantaggio dichiarato dell'operazione. A sei settimane dalla decisione il programma viene congelato.
Ogni autorità antitrust lavora confrontando il mondo con l'operazione e il mondo senza. Il secondo però non esiste, va ricostruito a partire da piani e intenzioni che appartengono proprio all'impresa sotto esame. Quando quell'impresa può cancellare lo scenario alternativo con una delibera del consiglio, il controfattuale smette di essere un dato e diventa una leva. L'accordo con Openreach aggiunge il pezzo mancante, perché rende credibile l'idea che senza Netomnia il principale sfidante infrastrutturale di BT si ritiri a fare il rivenditore sulla rete del rivale.
Esiste anche una lettura più banale. Può darsi che VMO2 semplicemente non abbia i soldi per fare entrambe le cose, nel qual caso sta ammettendo una fragilità più che esercitando una pressione. La lezione strutturale tuttavia resta identica.
Vale ben oltre le telecomunicazioni. Un consiglio che approva un'acquisizione sulla base del piano industriale del management fa lo stesso errore del regolatore, perché giudica uno scenario che la controparte può spegnere a costo basso. Prima di chiedersi se un'ipotesi è plausibile conviene chiedersi chi ha il potere di cancellarla e quanto gli costa farlo. Se la risposta è "poco", non stai valutando un'ipotesi ma stai negoziando senza saperlo.