Seicento (forse) milioni per un regolamento
Da giovedì la vendita della maggioranza di Hyrox gira su ogni bacheca del settore in cui lavoro, sempre con la stessa cifra e sempre senza che nessuna delle due parti l'abbia confermata. Ho passato il fine settimana sui documenti partendo dalla domanda più banale, quella che nei comunicati non compare mai ovvero che cosa sia effettivamente passato di mano.
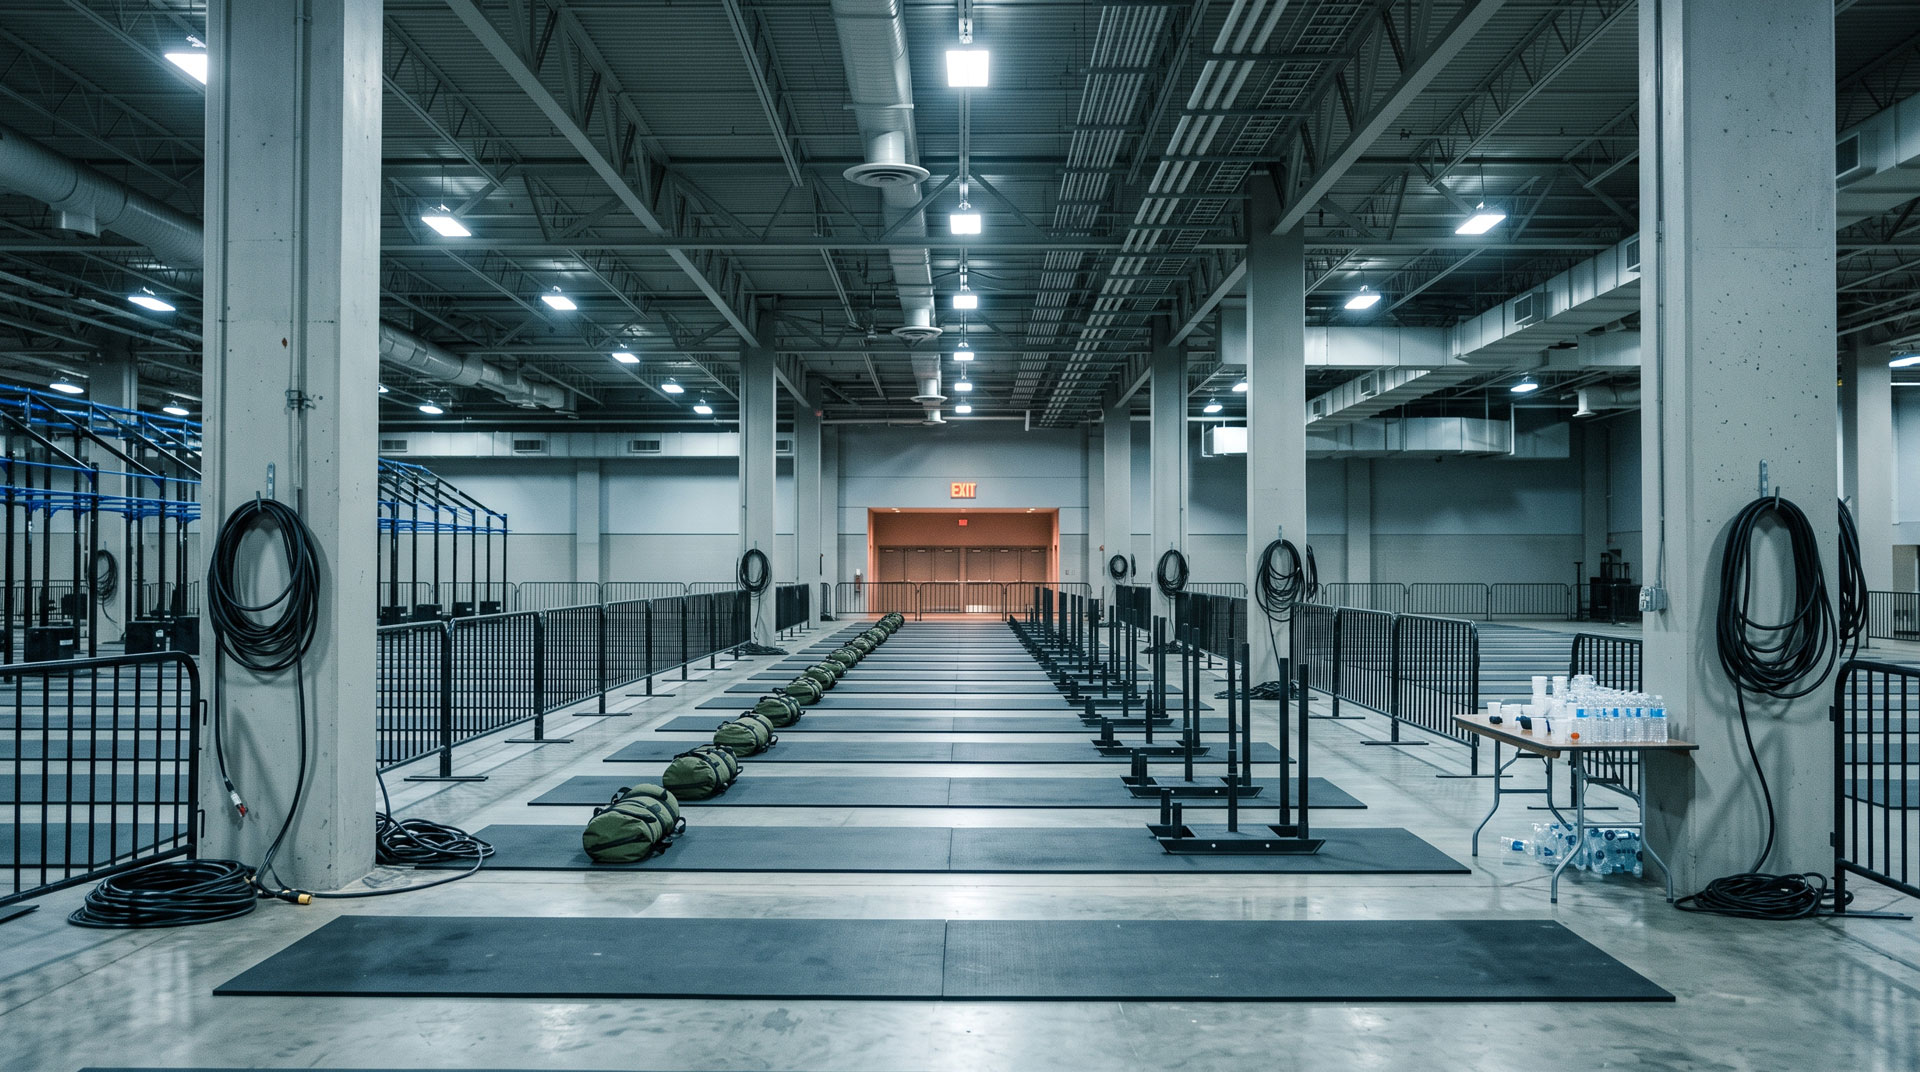
Non è stato venduto un impianto e nemmeno un magazzino, visto che Hyrox organizza una gara indoor composta da otto chilometri di corsa alternati a otto stazioni di lavoro che si tiene dentro padiglioni fieristici affittati per il fine settimana e le attrezzature usate in gara le forniscono gli sponsor tecnici. Quello che Infront ha venduto l'8 settembre a un consorzio guidato da L Catterton, insieme ai fondatori Christian Toetzke e Moritz Fürste e a WndrCo di Jeffrey Katzenberg, è sostanzialmente un calendario, un regolamento, una classifica mondiale e un elenco di indirizzi email. Nessuna delle due parti ha comunicato i termini, mentre Bloomberg, due giorni prima dell'annuncio, riportava una valutazione intorno ai seicento milioni di euro. Ma il punto non è nemmeno la cifra che per una operazione di Private Equity non è poi cosi esaltante.
Il conto grezzo dice questo. A giugno la stampa di settore attribuiva a Hyrox circa 140 milioni di dollari di ricavi con circa 650.000 partecipanti, mentre nel comunicato di vendita Infront dichiara oltre cento eventi e più di 1,4 milioni di partecipanti sulla stagione 2025/26. Le due misure non sono confrontabili e nessuno ha pubblicato la scomposizione, il che di per sé è già un'informazione su quanto sia acerbo il reporting di questo settore.
La struttura dei costi merita attenzione perché è quella che un operatore di palestra riconosce subito mentre un analista consumer tende a guardarla per ultima. Un evento Hyrox richiede giudici a ogni stazione, addetti alla registrazione, personale di transizione e gente che rimette i sacchi al loro posto fra una batteria e l'altra, con quel lavoro coperto in larga parte da volontari gestiti attraverso Rosterfy, che poi è la stessa piattaforma di rostering usata da mezzo mondo delle maratone. La cosa interessante è la valuta con cui vengono pagati, perché un turno completo di circa otto ore in Benelux vale un'iscrizione gratuita a una gara Hyrox entro dodici mesi, mentre negli Stati Uniti vale punti convertibili in biglietti e merchandising.
Il costo del personale di gara viene quindi saldato in un bene che l'organizzatore stampa da sé, il cui costo marginale resta vicino allo zero fintanto che quella batteria non è esaurita, mentre chi lo incassa poi si presenta comunque a una gara pagando viaggio, albergo e maglietta. E qui devo ammettere che ho visto molti modelli di business nella mia vita e pochi hanno questa eleganza circolare.
Il che porta al punto che mi ha tenuto sveglio più degli altri, perché nessuno possiede otto chilometri di corsa alternati a otto stazioni. Non esiste alcun brevetto né alcun diritto d'autore che impedisca domani a chiunque di organizzare la stessa identica cosa con un altro nome, dato che la proprietà intellettuale registrabile qui è il marchio, il logo e forse la grafica della classifica, mentre il formato in sé è aria. Chiunque abbia un contatto con una fiera, un fornitore di attrezzi e un cronometro può costruire l'evento, tanto che negli ultimi tre anni ne sono nati parecchi. Il circuito delle gare di functional fitness lo dimostra da anni, visto che nessuno ha mai potuto impedire a nessun altro di organizzare la propria.
Chi compra a queste cifre sa perfettamente che il formato non è difendibile, quindi non sta comprando quello.
Il modello di riferimento è Ironman, che regge bene proprio perché fa vedere dove sta la vera barriera. Nessuno possiede la distanza di 226 chilometri e nessuno ha mai provato a possederla, mentre quello che Ironman possiede è il fatto che per andare a Kona devi qualificarti in una gara Ironman e che il tuo tempo conta soltanto dentro quel sistema di classifica. La barriera non è giuridica ma sociale, perché consiste nell'aver convinto qualche milione di persone che l'unico cronometro che vale è il loro, un risultato che si costruisce in vent'anni senza potersi copiare con un padiglione affittato.
Hyrox ha costruito la stessa cosa in nove ed è il motivo per cui i mondiali di Hong Kong nel 2027, i primi fuori da Europa e Nord America, contano più di qualunque accordo commerciale annunciato in questi giorni. Il campionato del mondo è il vertice della piramide che rende sensato pagare l'iscrizione alla base.
Da qui si capisce anche perché il compratore sia proprio questo. L Catterton, per chi non lo sapesse, è il fondo di private equity più grande al mondo focalizzato sui consumi, sostenuto da LVMH e dalla famiglia Arnault, con un manuale operativo pubblico da anni. E vale comunque la pena di precisare che chi dice che Louis Vuitton" ha comprato Hyrox, pecca di superficialità. Nel febbraio 2021, L Catterton rileva insieme a Financière Agache la maggioranza di Birkenstock a una valutazione intorno ai quattro miliardi di euro, senza cambiare il prodotto, che poi è un sandalo tedesco disegnato nell'Ottocento. Alza i prezzi, riordina la distribuzione, spinge il canale diretto e porta l'azienda alla quotazione sul New York Stock Exchange nell'ottobre 2023 a 46 dollari per azione.
Vale la pena ricordare come andò quel debutto, perché la narrativa lo ha ripulito. Il titolo aprì a 41 dollari e chiuse la prima giornata a 40 e 20, meno dodici e mezzo per cento, uno dei peggiori esordi dell'anno per una grande matricola americana. Il manuale ha funzionato lo stesso, semplicemente più lentamente di quanto raccontasse il prospetto, tanto che nel collocamento secondario successivo L Catterton ha venduto quattordici milioni di azioni a 54 dollari incassando 756 milioni.
Applicato a Hyrox, quel manuale si legge da solo. C'è il prezzo dell'iscrizione, che negli Stati Uniti tocca già i 185 dollari e ha ampio margine verso l'alto vista la coda di domanda per i posti. Il vantaggio strutturale vero però sta nella geografia, rispetto a qualunque evento di corsa su strada. Una maratona ha bisogno di una città che chiuda le strade, di permessi comunali e di vent'anni di rapporti con l'amministrazione locale, mentre Hyrox ha bisogno di un padiglione fieristico per due giorni. La geografia, in questo modello, si compra con i soldi, tanto che Bloomberg riferisce di co investitori asiatici in valutazione.
Poi c'è il lato del tavolo su cui l'azienda si siede rispetto ai marchi, che è il pezzo di solito letto al contrario. L'obiezione naturale a un'operazione del genere è che trasformare un evento sportivo in un marchio globale di abbigliamento e attrezzature sia storicamente un cimitero, il che è vero, però Hyrox non deve farlo. Adidas comprò Reebok nel 2006 per 3,1 miliardi di euro e la rivendette nell'agosto 2021 ad Authentic Brands Group per un massimo di 2,1, cioè un miliardo perso in quindici anni per possedere un marchio sportivo, produrlo, distribuirlo e tenerne il magazzino. Authentic Brands, che quel marchio lo ha comprato, non produce quasi niente perché concede licenze e incassa royalty, secondo il modello dell'intermediario che vive del diritto di apporre un nome sopra la merce di qualcun altro.
Hyrox sta già da quel lato, dato che Puma, Red Bull e Amazon pagano per essere associati alla gara e non viceversa, con magazzino nullo e margine tutto sul diritto. Il che spiega anche perché dentro il consorzio ci sia WndrCo, veicolo di Jeffrey Katzenberg e Sujay Jaswa, che con le palestre non ha mai avuto niente a che fare. Quelli sono soldi di contenuto e di diritti.
Le cose da guardare nei prossimi diciotto mesi sono quindi tre e nessuna comparirà nei comunicati.
La prima è la quota che le palestre affiliate pagano per essere riconosciute come centri di allenamento del circuito, visto che oggi quel canale porta iscritti a costo di acquisizione quasi nullo ed è il vero asset distributivo dell'operazione. Se quella quota comincia a salire o a strutturarsi in livelli, il fondo ha deciso di monetizzare il canale invece di alimentarlo. Chiunque conosca la storia recente di questo settore sa che per una palestra il costo di uscita è nullo, perché non c'è attrezzatura proprietaria da smaltire né una certificazione da rifare.
La seconda è il rapporto fra numero di gare per mercato e partecipazione ripetuta per atleta, perché la crescita facile in questi modelli si fa aggiungendo date e funziona finché le date non superano la densità delle comunità locali che le riempiono. Tough Mudder finì in Chapter 11 nel 2020 esattamente su quella curva.
La terza è se entro un anno e mezzo compaia un contratto di trasmissione vero su un media mainstream, dato che senza quello i seicento milioni restano un multiplo da organizzatore di eventi pagato come multiplo da proprietà mediatica.
Fra i 650.000 partecipanti di una fonte e gli 1,4 milioni dell'altra ci sta un ordine di grandezza intero. Chi ha pagato seicento milioni la scomposizione ce l'ha, noi no, ma il debutto di Birkenstock, del resto, oggi viene raccontato come un successo pieno.